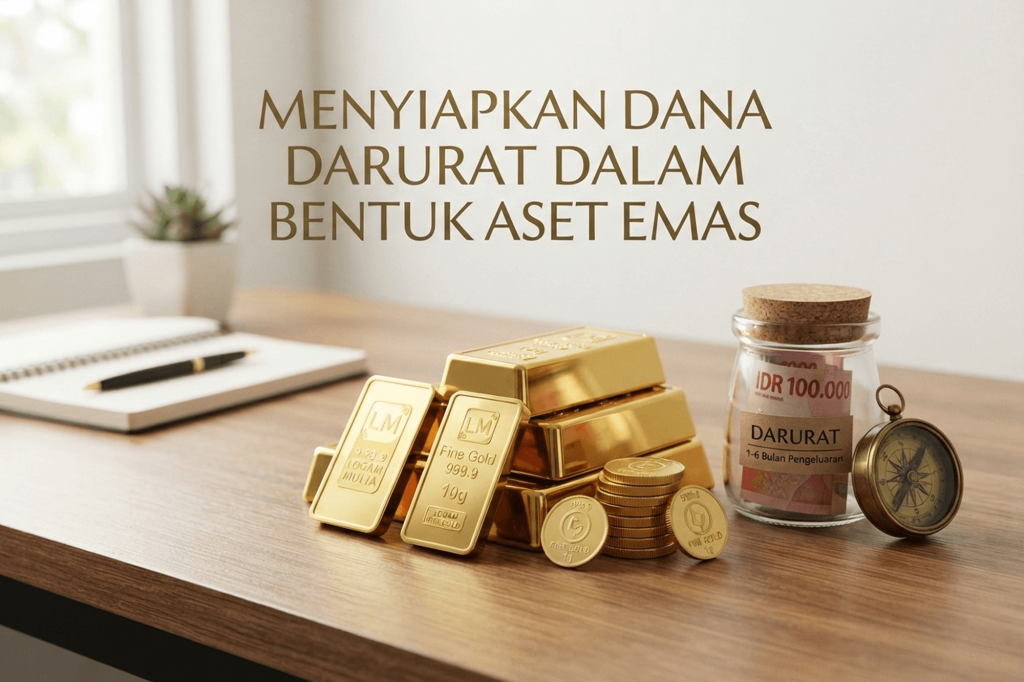
Menyiapkan dana darurat sering kali memicu dilema antara menyimpan seluruhnya dalam bentuk kas yang mudah tergerus inflasi atau mengalihkannya ke instrumen lain yang lebih tahan terhadap penurunan daya beli. Di sisi lain, menaruh seluruh simpanan darurat ke dalam instrumen logam mulia berisiko menimbulkan kendala likuiditas saat kebutuhan mendesak datang tiba-tiba. Karena itu, strategi kombinasi antara ketersediaan uang tunai dan kestabilan aset emas menjadi salah satu opsi perencanaan keuangan yang layak dipertimbangkan.
Table of Contents
Mengapa Dana Darurat Penting dalam Perencanaan Keuangan?
Dalam pengelolaan keuangan pribadi, dana darurat menempati posisi paling mendasar sebelum seseorang melangkah ke instrumen pertumbuhan modal yang lebih agresif. Dana ini berfungsi sebagai bantalan finansial yang melindungi stabilitas ekonomi keluarga ketika terjadi peristiwa di luar kendali. Tanpa ketersediaan dana cadangan, gangguan kecil pada arus kas dapat memicu beban utang baru yang merusak rencana masa depan.
Kondisi mendesak dapat hadir dalam berbagai wujud, seperti kehilangan mata pencaharian, penurunan pendapatan usaha, biaya medis yang melampaui tanggungan asuransi, hingga perbaikan mendadak pada kendaraan atau tempat tinggal. Memiliki simpanan yang memadai memastikan aktivitas harian tetap berjalan normal saat masa pemulihan berlangsung. Berdasarkan panduan edukasi pengelolaan keuangan dari OJK, ketersediaan dana cadangan cair adalah langkah awal menuju ketahanan finansial yang berkelanjutan.
Penting untuk membedakan dana ini dari pos keuangan lainnya. Simpanan darurat bukanlah tabungan untuk tujuan konsumtif seperti liburan, bukan uang belanja kebutuhan bulanan, dan bukan pula modal simpanan jangka panjang. Tuntutan utamanya adalah kemudahan penggunaan: dana harus dapat diakses secara cepat tanpa perlu menghadapi kerugian akibat menjual aset berharga di bawah nilai wajarnya pada situasi panik.
Apakah Aset Emas Cocok untuk Dijadikan Dana Darurat?
Emas telah lama dikenal oleh masyarakat dunia sebagai penyimpan nilai kekayaan (store of value) yang tangguh melintasi berbagai siklus krisis ekonomi. Daya tarik utama logam mulia terletak pada rekam jejak historisnya yang mampu menjaga daya beli dari ancaman kenaikan harga kebutuhan hidup. Ketika merujuk pada data inflasi Indonesia dari BPS, nilai nominal uang yang tersimpan diam di rekening tabungan cenderung mengalami penyusutan daya beli riil seiring berjalannya waktu.
Sebagai instrumen diversifikasi keuangan, aset emas membantu mengimbangi risiko penurunan nilai mata uang rupiah. Kestabilan nilainya dalam jangka panjang membuat sebagian orang tertarik memanfaatkannya sebagai instrumen simpanan cadangan. Menaruh sebagian cadangan keuangan dalam wujud logam mulia juga dapat menghindarkan simpanan tersebut dari godaan konsumsi impulsif karena bentuk fisiknya tidak berada langsung di dalam dompet digital harian.
Kendati demikian, emas tidak dapat menggantikan peran uang kas secara mutlak sebagai tabungan darurat. Harga emas di pasar komoditas memiliki fluktuasi berkala, sehingga nilainya dapat mengalami penurunan dalam jangka pendek. Jika kebutuhan mendesak muncul tepat saat harga komoditas ini sedang terkoreksi, kamu berisiko terpaksa melepasnya pada posisi rugi. Selain itu, proses konversi emas menjadi uang tunai membutuhkan langkah pencairan yang tidak selalu instan.
Kas vs Investasi Emas: Memahami Likuiditas dan Risiko
Menentukan porsi simpanan memerlukan perbandingan mendalam antara karakteristik kas dan logam mulia. Kas memiliki tingkat likuiditas tertinggi di mana kamu dapat langsung menggunakannya melalui mesin ATM atau fasilitas perbankan seketika. Sebaliknya, investasi emas memerlukan tahapan penjualan, verifikasi kadar, atau proses pencairan dana ke rekening perbankan sebelum dapat dibelanjakan.
Selain faktor waktu, pemilik simpanan perlu memahami selisih harga beli dan jual (spread). Penjualan emas dalam periode yang sangat dekat dengan waktu pembelian biasanya terbebani oleh selisih harga beli kembali (buyback) serta biaya administrasi platform. Di sisi lain, memegang kas dalam jumlah berlebihan juga membawa risiko senyap berupa penurunan daya beli riil akibat inflasi tahunan.
Strategi Kombinasi Dana Darurat 30% Kas dan 70% Emas
Salah satu pendekatan alokasi yang sering didiskusikan oleh praktisi perencanaan keuangan pribadi adalah membagi cadangan menjadi dua lapisan pertahanan. Sebagai ilustrasi pengelolaan, seseorang dapat membagi simpanan ke dalam proporsi 30% uang kas cair dan 70% logam mulia. Porsi kas 30% berfungsi sebagai lapis pertama untuk menangani keadaan darurat skala cepat, sedangkan porsi 70% emas bertindak sebagai cadangan lapis kedua yang nilainya lebih terlindungi dari inflasi.
Sebagai contoh simulasi sederhana, jika target dana darurat untuk pemula dipatok sebesar Rp30.000.000, maka pembagiannya adalah sebagai berikut:
- 30% Kas Likuid (Rp9.000.000): Ditempatkan pada rekening bank terpisah yang bebas biaya administrasi bulanan dan terhubung dengan kartu debit aktif.
- 70% Logam Mulia (Rp21.000.000): Disimpan dalam bentuk emas batangan atau fisik digital untuk menjaga stabilitas daya beli jangka menengah hingga panjang.
Bagi pekerja berpenghasilan tidak tetap, kepala keluarga dengan banyak tanggungan, atau individu yang memiliki riwayat kebutuhan medis rutin, alokasi 70% pada emas bisa jadi terlalu berisiko karena keterbatasan likuiditasnya. Kamu harus selalu menyesuaikan porsi simpanan berdasarkan besaran tanggungan keluarga, stabilitas pendapatan bulanan, kewajiban utang berjalan, serta toleransi terhadap fluktuasi nilai aset.
Bagaimana Cara Menabung Emas untuk Menjaga Nilai Dana Darurat?
Langkah awal dalam cara menyiapkan dana darurat adalah menghitung total kebutuhan pengeluaran riil setiap bulan. Bagi individu lajang, target minimal idealnya adalah tiga hingga enam kali pengeluaran rutin, sedangkan bagi yang telah berkeluarga target tersebut dapat berkisar antara enam hingga dua belas kali pengeluaran bulanan. Hitungan ini harus didasarkan pada kebutuhan primer pokok, bukan gaya hidup konsumtif.
Prioritas pertama adalah mengumpulkan cadangan uang tunai di rekening bank sampai batas aman terpenuhi. Jangan terburu-buru membeli emas jika kamu sama sekali belum memiliki tabungan kas darurat. Setelah lapisan kas utama terkumpul, barulah kamu dapat mulai menabung emas secara berkala menggunakan kelebihan arus kas bulanan secara konsisten dan terencana.
Pastikan kamu memilih sarana penyimpanan yang memberikan kepastian atas kepemilikan fisik, biaya penyimpanan yang transparan, selisih harga wajar, serta ketentuan pencairan yang mudah dipahami. Lakukan evaluasi portofolio secara berkala setidaknya satu kali dalam setahun. Langkah peninjauan ini penting untuk memastikan komposisi simpanan tetap proporsional dan tidak memberatkan kebutuhan operasional harian.
Mengenal Aplikasi Nabung Emas Fisik Digital di Bursa Komoditi
Perkembangan teknologi finansial saat ini menghadirkan kemudahan melalui ekosistem emas fisik digital. Konsep ini memungkinkan masyarakat menyimpan emas mulai dari pecahan nominal terjangkau tanpa perlu khawatir menyimpan lempengan fisik di dalam rumah. Keberadaan sistem pencatatan digital di bursa komoditi memberikan transparansi atas jumlah saldo gramatur yang dimiliki pengguna.
Salah satu platform yang dapat dipelajari masyarakat adalah aplikasi nabung emas fisik digital yang bernama METALGO+. Platform ini dirancang untuk memfasilitasi aktivitas pembelian, tabungan bertahap, hingga pencairan emas dalam satu aplikasi ponsel. Sistemnya terintegrasi ke dalam ekosistem pasar fisik komoditi yang terhubung dengan bursa serta lembaga kliring penjaminan.
Dalam memastikan aspek kepatuhan, keabsahan operasional penyelenggara pasar fisik emas digital di Indonesia berada di bawah regulasi ketat, sebagaimana tercantum dalam informasi resmi BAPPEBTI serta didukung oleh keanggotaan pada lembaga kliring seperti Kliring Berjangka Indonesia (KBI) dan bursa Jakarta Futures Exchange (JFX). Pengawasan resmi ini memberikan kejelasan tata kelola dan perlindungan konsumen, kendati pengawasan kelembagaan tersebut bukanlah jaminan bebas dari risiko fluktuasi harga pasar.
Bagi kamu yang sedang merancang diversifikasi simpanan, memahami keberadaan aplikasi nabung emas fisik di bursa komoditi dapat menjadi pertimbangan yang menarik. Pastikan kamu mempelajari seluruh ketentuan layanan, biaya titip atau cetak fisik, serta kecepatan proses pengiriman dana saat penjualan kembali dilakukan.
Kesimpulan
Menyiapkan dana darurat yang tangguh menuntut keseimbangan antara aspek ketersediaan dana cepat pakai dan perlindungan daya beli dari gerusan inflasi. Menaruh seluruh simpanan dalam bentuk uang tunai berisiko membuat nilainya terpangkas seiring waktu, sementara menempatkan seluruhnya pada instrumen logam mulia dapat menimbulkan kendala likuiditas di tengah situasi darurat. Memadukan kas likuid untuk kebutuhan mendesak dan aset emas sebagai penjaga nilai jangka panjang merupakan strategi bijak dalam perencanaan keuangan pribadi.
Kunci keberhasilan perencanaan terletak pada kedisiplinan mengumpulkan cadangan uang tunai terlebih dahulu sebelum melakukan diversifikasi ke instrumen lain. Apabila lapisan kas utamamu sudah memadai, kamu dapat mulai mempelajari alternatif menabung emas fisik digital secara bertahap melalui platform tepercaya seperti METALGO+. Selalu evaluasi kondisi keuangan secara berkala, pahami segala risiko yang menyertai, dan pastikan setiap langkah pengelolaan aset selaras dengan kebutuhan hidupmu.