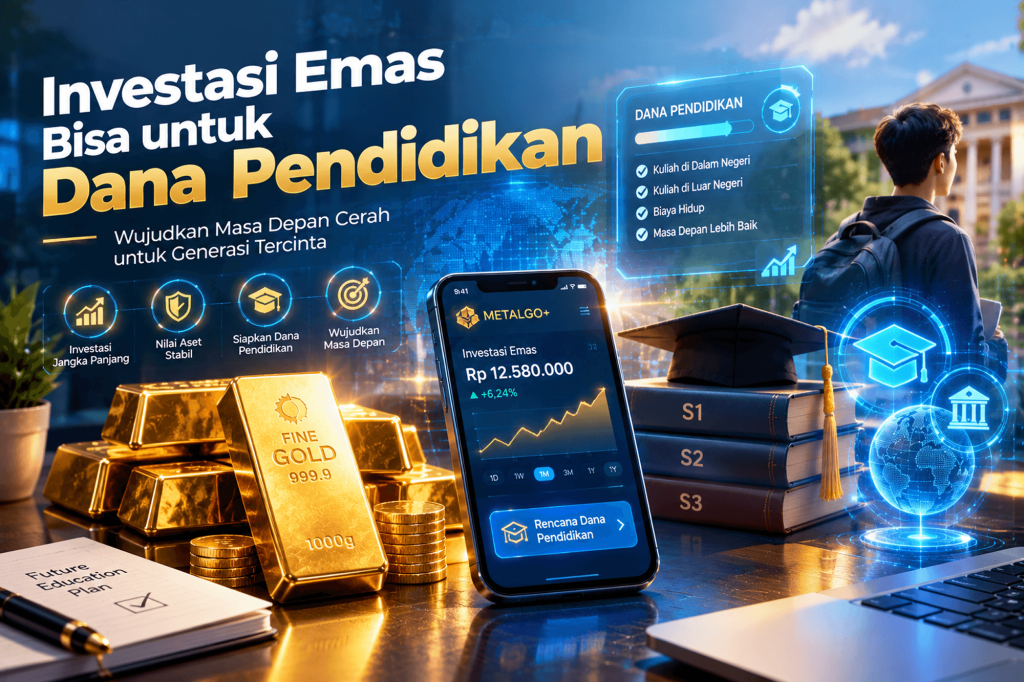
Investasi emas kerap menjadi salah satu pilihan utama yang dipertimbangkan para orang tua saat mulai merencanakan dana pendidikan anak, terutama untuk menyusun strategi yang terarah berdasarkan estimasi kebutuhan masa depan dan tenggat waktu pencapaiannya. Sebagai bagian dari opsi alokasi aset jangka menengah hingga panjang, instrumen ini dinilai berpotensi membantu menjaga daya beli simpanan keluarga. Kendati demikian, sebelum menentukan pilihan akhir, penting bagi setiap orang tua untuk memahami horizon waktu, potensi kenaikan biaya sekolah, serta profil risiko fluktuasi harga secara objektif.
Table of Contents
Mengapa Dana Pendidikan Perlu Direncanakan Sejak Dini?
Biaya pendidikan merupakan salah satu pos pengeluaran keluarga yang mengalami kecenderungan kenaikan dari tahun ke tahun. Komponen biaya ini tidak hanya mencakup uang pangkal masuk sekolah atau uang kuliah tunggal, melainkan juga biaya operasional berkala seperti buku pelajaran, seragam, perlengkapan penunjang teknologi, ekstrakurikuler, hingga akomodasi dan transportasi harian.
Menetapkan tujuan keuangan yang spesifik sejak dini memberikan kejelasan arah bagi keluarga muda maupun orang tua. Perencanaan dana pendidikan yang matang memerlukan pembagian tiga elemen utama:
- Target nominal: Berapa perkiraan jumlah dana yang dibutuhkan pada jenjang pendidikan tertentu.
- Tenggat waktu pencapaian: Berapa lama waktu yang tersisa sebelum jenjang sekolah tersebut dimulai (misalnya 3 tahun, 5 tahun, atau 10 tahun).
- Kapasitas arus kas: Kemampuan riil keluarga dalam menyisihkan dana secara konsisten setiap bulan tanpa mengganggu kestabilan kebutuhan pokok rumah tangga.
Tanpa penetapan target yang terstruktur, perencanaan keuangan rentan mengalami kekurangan modal pada saat hari pembayaran tiba. Menghadapi potensi kenaikan biaya tersebut menuntut pendekatan disiplin dalam mengalokasikan tabungan keluarga ke instrumen penyimpan nilai yang sesuai.
Apakah Investasi Emas Cocok untuk Dana Pendidikan?
Dalam praktik perencanaan keuangan, emas batangan secara historis dikenal sebagai komoditas yang berfungsi sebagai pelindung nilai terhadap penurunan daya beli mata uang (lindung nilai inflasi). Namun, apakah instrumen ini sepenuhnya ideal untuk seluruh tahapan dana pendidikan?
Jawabannya sangat bergantung pada kesesuaian horizon waktu dan tingkat toleransi risiko keluarga. Karakteristik pergerakan harga emas di pasar komoditas memiliki sifat naik dan turun dalam jangka pendek maupun menengah. Oleh karena itu, penting untuk membedakan kebutuhan berdasarkan jangka waktunya:
- Jangka Pendek (di bawah 1–2 tahun): Kurang disarankan untuk dialokasikan sepenuhnya pada emas. Fluktuasi harga komoditas dan selisih harga jual-beli (spread) berisiko menggerus nilai dana tepat saat uang sekolah harus dibayarkan.
- Jangka Menengah (3–5 tahun): Dapat dipertimbangkan sebagai bagian dari bauran portofolio, asalkan keluarga memahami bahwa nilai aset tetap berfluktuasi dan perlu dievaluasi berkala.
- Jangka Panjang (di atas 5–10 tahun): Sering menjadi opsi penyimpan nilai untuk jenjang pendidikan tinggi (kuliah), di mana rentang waktu yang panjang memberi ruang pemulihan terhadap siklus naik-turun harga pasar.
Perlu ditekankan bahwa emas tidak menawarkan imbal hasil tetap maupun dividen berkala. Emas juga tidak memberikan jaminan kepastian nilai pada tanggal jatuh tempo pembayaran sekolah. Oleh sebab itu, kesesuaian investasi emas harus dinilai sebagai studi kasus perencanaan alokasi aset, bukan instrumen tunggal tanpa risiko.
Cara Menghitung Target Dana Pendidikan
Langkah awal yang terukur adalah menghitung selisih antara estimasi total biaya di masa depan dengan dana pendidikan yang saat ini sudah terkumpul. Penghitungan ini membedakan antara pengeluaran satu kali (uang gedung atau uang pangkal) dan pengeluaran rutin (biaya semesteran atau SPP).
Rumus dasar untuk memetakan kesenjangan pendanaan (funding gap) adalah:
Kekurangan Dana = Estimasi Kebutuhan Masa Depan − Dana yang Sudah Tersedia Saat Ini
Estimasi biaya di masa depan tentu perlu mempertimbangkan asumsi kenaikan biaya pendidikan per tahun. Sebagai catatan edukatif, angka kenaikan biaya yang digunakan dalam simulasi merupakan asumsi ilustratif berdasarkan observasi historis dan bukan merupakan ramalan pasti. Dengan mengetahui selisih kebutuhan tersebut, keluarga dapat membagi beban akumulasi dana ke dalam jadwal tabungan bulanan yang realistis.
Menentukan Horizon dan Kontribusi Berkala
Menyelaraskan horizon investasi dengan kalender akademik anak adalah kunci mitigasi risiko. Apabila anak diproyeksikan masuk sekolah menengah dalam 5 tahun, maka strategi akumulasi aset perlu dijalankan dengan disiplin kontribusi berkala.
Menyisihkan dana secara teratur setiap bulan menawarkan beberapa keuntungan praktis:
- Membantu menjaga arus kas keluarga tetap stabil tanpa harus menyetorkan modal besar sekaligus di awal.
- Menerapkan metode pembelian emas bertahap, sehingga harga perolehan emas merupakan harga rata-rata dari berbagai siklus pergerakan pasar.
- Memudahkan evaluasi berkala setiap 6 atau 12 bulan untuk meninjau apakah target tabungan masih sejalan dengan perubahan biaya sekolah riil.
Meskipun demikian, metode pembelian emas secara rutin tidak menjamin keuntungan pasti dan tidak menghapuskan risiko volatilitas harga. Pembaca juga perlu membedakan antara target kontribusi berbasis nominal rupiah (misalnya menyisihkan Rp800.000 per bulan) dengan target akumulasi fisik dalam satuan gram. Fokus utama perencanaan dana sekolah adalah kecukupan nilai rupiah saat tagihan jatuh tempo, bukan semata-mata jumlah gram emas yang terkumpul.
Jangan Lupakan Diversifikasi adalah Hal Penting untuk Dana Pendidikan
Tenggat waktu pembayaran uang sekolah bersifat pasti dan tidak dapat ditunda secara fleksibel. Ketika tagihan pendaftaran sekolah tiba, pihak sekolah mewajibkan pelunasan dengan uang tunai pada tanggal tertentu.
Karakteristik tenggat waktu yang mengikat ini menjadikan diversifikasi portofolio sangat krusial. Seluruh alokasi dana pendidikan sebaiknya tidak ditaruh hanya pada satu aset berfluktuasi seperti komoditas emas. Pendekatan alokasi yang bijak melibatkan beberapa langkah mitigasi:
- Pemisahan Rekening Khusus: Pisahkan pos dana pendidikan dari rekening operasional harian agar dana tidak terpakai untuk belanja konsumtif.
- Kesiapan Dana Darurat: Menjaga pos dana darurat terpisah memastikan orang tua tidak terpaksa mencairkan tabungan pendidikan anak saat mengalami musibah mendadak.
- Kombinasi Instrumen Likuid: Menjelang tahun ajaran baru (1–2 tahun sebelum dana digunakan), sebagian alokasi aset berfluktuasi sebaiknya dipindahkan secara bertahap ke instrumen kas, tabungan perbankan, atau instrumen likuid berisiko rendah demi menjaga kepastian nominal pembayaran.
Tidak ada formula persentase alokasi yang berlaku seragam untuk semua orang. Setiap keluarga perlu menyesuaikan komposisi portofolio dengan profil risiko masing-masing dan sisa waktu menuju jenjang pendidikan berikutnya.
Mengenal METALGO+ untuk Nabung Emas Fisik Digital
Bagi orang tua yang ingin menyisihkan dana secara bertahap dalam bentuk emas batangan tanpa harus repot menyimpan fisik batangan kecil di rumah, pemanfaatan teknologi digital menjadi salah satu pertimbangan. Salah satu platform yang menyediakan fasilitas tabungan emas batangan berbasis ekosistem komoditas adalah aplikasi METALGO+.
Dalam lanskap pasar fisik emas digital di Indonesia, METALGO+ hadir sebagai sarana antarmuka aplikasi nabung emas fisik di bursa komoditi. Untuk memahami cara kerjanya, penting untuk membedakan fungsi masing-masing pihak dalam ekosistem perdagangan resmi:
- Regulator: Badan Pengawas Perdagangan Berjangka Komoditi mengatur dan mengawasi ketentuan pasar fisik komoditas emas digital.
- Bursa Komoditi: Menjalankan sistem perdagangan terorganisasi yang memfasilitasi keterbukaan harga pasar, sebagaimana tercantum dalam informasi resmi Jakarta Futures Exchange.
- Lembaga Kliring: Bertindak menjamin kepastian alokasi komoditas dan penyelesaian pencatatan perdagangan, yang informasinya dapat ditinjau pada informasi resmi Kliring Berjangka Indonesia.
- Penyedia Aplikasi dan Pedagang: METALGO+ bertindak sebagai antarmuka pengguna, sementara aktivitas perdagangan fisik emas digital difasilitasi bersama pedagang komoditas berizin (bernama PT ABI Komoditi Berjangka) yang terintegrasi pada sistem bursa.
Kesimpulan
Merencanakan dana pendidikan anak secara matang merupakan langkah fundamental dalam melindungi masa depan keluarga. Melalui penetapan target biaya yang jelas, penentuan horizon waktu yang tepat, disiplin kontribusi berkala, serta pemahaman risiko yang objektif, orang tua dapat menyusun portofolio yang kokoh.
Dalam kerangka strategi tersebut, investasi emas dapat menjadi salah satu instrumen pelengkap untuk menjaga nilai simpanan jangka menengah hingga panjang, asalkan didukung dengan prinsip diversifikasi aset yang terukur. Emas bukan jalan pintas yang bebas fluktuasi, melainkan sarana akumulasi nilai yang membutuhkan konsistensi dan kesabaran.